Piscine, pool house et local technique : quelles constructions relèvent vraiment de l'assurance dommages-ouvrage ?
Article publié le 8 Août 2026 | 4 minutes de lecture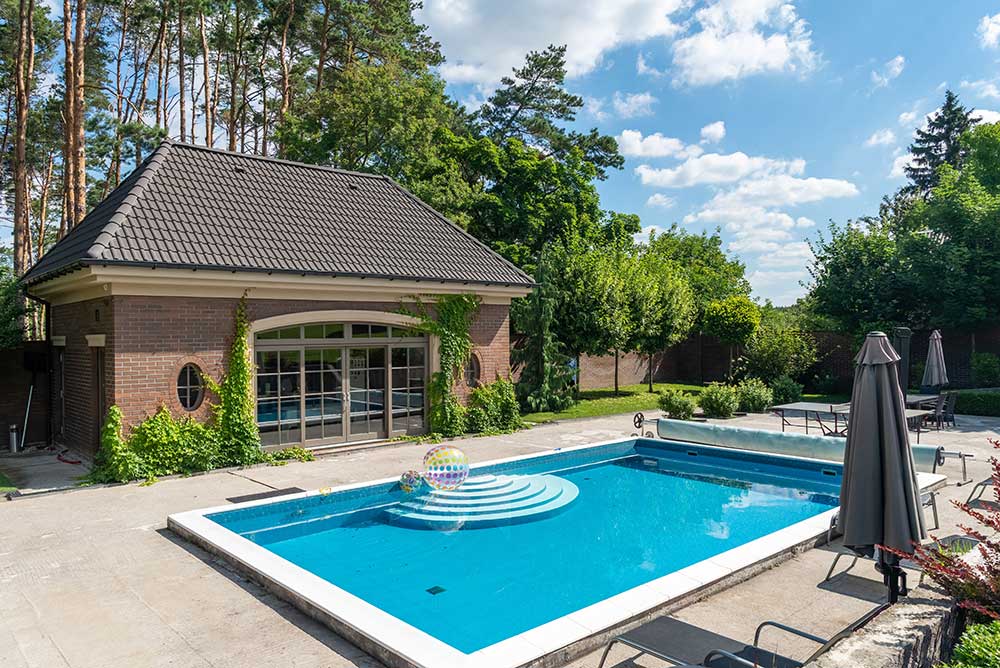
Sommaire
- Ce que dit la loi sur les piscines et la garantie décennale
- La piscine enterrée maçonnée, un ouvrage clairement décennal
- La piscine coque et son statut assurantiel à géométrie variable
- Le pool house, entre annexe et véritable construction
- Le local technique enterré, souvent oublié dans les devis
- Souscrire une dommages-ouvrage pour un projet piscine, mode d'emploi
- Foire aux questions
Ce que dit la loi sur les piscines et la garantie décennale
Tout part de l'article 1792 du Code civil et de la loi Spinetta. La garantie décennale couvre les ouvrages qui atteignent la solidité du bien ou qui le rendent impropre à sa destination. Pour une piscine, la question n'est donc pas "est-ce que c'est une piscine ?" mais "est-ce que l'ouvrage est un élément indissociable du bâti principal ou d'un ensemble constructif fixe ?".
Concrètement, une piscine enterrée maçonnée relève presque toujours de la décennale. Un bassin coque livré posé sur une dalle également, dès lors qu'il est raccordé à un local technique fixe. Une piscine hors-sol démontable, en revanche, en est exclue. Pour l'assurance dommages-ouvrage, la logique est identique : elle suit la décennale. Là où la décennale s'applique, la dommages-ouvrage devient obligatoire pour le maître d'ouvrage.
Il faut par ailleurs se méfier d'une confusion classique. La garantie du fabricant sur une coque polyester ne remplace pas la décennale. Ce sont deux régimes distincts, avec des périmètres et des durées différents.
La piscine enterrée maçonnée, un ouvrage clairement décennal
Pas de suspense ici. Une piscine enterrée en béton, qu'elle soit banchée, projetée ou construite en blocs à bancher, entre pleinement dans le champ de la garantie décennale. Le bassin, sa structure, son étanchéité, la dalle de fond : tout cela constitue un ouvrage fixe, indissociable du terrain et engageant la responsabilité du constructeur pour dix ans.
Le principal risque assurantiel concerne l'étanchéité du bassin. Une fissure structurelle, un décollement d'enduit imperméabilisant ou un défaut de reprise de bétonnage peut provoquer des pertes d'eau massives et rendre la piscine inutilisable. Les remises en état atteignent facilement 12 000€ à 25 000€, sans compter le remplissage et les frais annexes.
L'autre risque tient au système de fixation des margelles, aux réseaux hydrauliques encastrés et aux pièces à sceller. Une fuite sur une bonde de fond mal posée peut engendrer des dégâts considérables. Sans dommages-ouvrage, le propriétaire doit établir la responsabilité de l'entreprise, ce qui est rarement simple lorsque plusieurs corps de métiers sont intervenus.
La piscine coque et son statut assurantiel à géométrie variable
Le cas des piscines coques est plus subtil. Une coque polyester posée sur une dalle béton, raccordée à un local technique enterré ou semi-enterré, relève clairement de la décennale. L'ensemble forme un ouvrage indissociable du terrain, avec des travaux de terrassement, de radier et de raccordement qui engagent bien la responsabilité des constructeurs.
À l'inverse, une piscine coque simplement posée sans terrassement, sans dalle et sans raccordement technique fixe reste hors du champ décennal. La situation est rare dans les faits, car la plupart des installations professionnelles impliquent au minimum un terrassement et un local pour la filtration.
En pratique, dès qu'un chantier mobilise du gros œuvre, même modéré, il vaut mieux se placer sous le régime de la dommages-ouvrage. Un exemple : un propriétaire dans le Var installe une coque de 8 mètres avec local technique enterré adossé au bassin. Deux ans plus tard, apparaît une fissuration du radier béton entraînant un mouvement de la coque et des fuites au niveau des skimmers. Devis de reprise : 18 400€, incluant décaissement, reprise du radier et repose. Avec la garantie, l'indemnisation est validée sous 90 jours. Sans elle, la procédure aurait pu durer deux ans.
Le pool house, entre annexe et véritable construction
Le pool house pose une question particulière. Simple abri démontable, il n'a rien de décennal. Construction en dur avec fondations, dalle et couverture fixe, il devient un ouvrage à part entière, soumis aux mêmes règles qu'une extension.
Trois critères permettent de trancher. La présence de fondations ancrées dans le sol, d'abord. Un raccordement aux réseaux (eau, électricité, évacuation), ensuite. Une surface au sol qui dépasse le seuil de la déclaration préalable ou du permis de construire, enfin. Dès que deux de ces critères sont réunis, le pool house entre dans le régime des ouvrages soumis à décennale.
L'enjeu n'est pas anodin. Un pool house de 20 m² avec toiture terrasse, ossature bois et raccordement électrique complet coûte facilement 35 000€ à 60 000€. Un défaut d'étanchéité sur la toiture ou une reprise de terrain peuvent engendrer des désordres importants. Sans dommages-ouvrage, le propriétaire supporte seul les conséquences.
Le local technique enterré, souvent oublié dans les devis
Voilà le point qui échappe le plus souvent aux particuliers. Le local technique de piscine, lorsqu'il est enterré ou semi-enterré, présente les mêmes vulnérabilités qu'un sous-sol classique. Défauts d'étanchéité, remontées d'eau par capillarité, poussées hydrostatiques : tout y passe.
D'ailleurs, les statistiques d'indemnisation le confirment. Les infiltrations dans les locaux techniques enterrés se rapprochent, en nature et en coût, des sinistres de sous-sols. La reprise d'un cuvelage, l'installation d'une pompe de relevage ou la reprise d'un drainage périphérique coûtent facilement 8 000€ à 15 000€.
L'astuce, au moment de la souscription, consiste à vérifier que le local technique est bien inclus dans le périmètre déclaré du chantier. Une omission, même involontaire, peut compliquer l'indemnisation en cas de sinistre. Pour les cas où le local technique s'appuie sur une partie ancienne (mur existant, terrasse préexistante), l'option dommages aux existants prend tout son sens.
Souscrire une dommages-ouvrage pour un projet piscine, mode d'emploi
Quelques réflexes limitent les surprises. Faire chiffrer le projet dans son ensemble avant la souscription : bassin, terrassement, local technique, pool house, aménagements en dur. Le coût déclaré à l'assureur doit refléter la réalité du chantier. Une sous-évaluation expose à la règle proportionnelle en cas de sinistre.
Exiger de l'entreprise la copie de son attestation décennale en cours de validité, avec la mention explicite des activités piscine et pool house. Le mot "piscine" doit apparaître dans le champ des activités garanties. Sinon, la couverture peut être écartée le jour du sinistre.
Souscrire enfin la dommages-ouvrage avant l'ouverture du chantier. Cette antériorité conditionne la validité du contrat. Pour un projet piscine complet incluant pool house, la cotisation représente en moyenne 2,5% à 4% du montant total, soit une fourchette de 1 800€ à 4 500€ selon les configurations.
Foire aux questions
Une piscine hors-sol nécessite-t-elle une dommages-ouvrage ?
Non, dès lors qu'elle reste démontable et non raccordée à un ouvrage fixe. Une piscine hors-sol classique ne relève pas de la décennale.
Le local technique fait-il partie du bassin pour l'assurance ?
Il en est distinct sur le plan technique mais doit être intégré dans le périmètre du chantier déclaré à l'assureur. Une omission peut compliquer l'indemnisation.
La garantie du fabricant de coque suffit-elle ?
Non. Elle couvre le produit livré, pas la pose ni les ouvrages associés. La dommages-ouvrage reste indispensable pour un bassin enterré ou semi-enterré.
Une piscine intégrée à une terrasse existante est-elle couverte ?
Cela dépend de la configuration. Si les travaux touchent à la terrasse existante, l'option dommages aux existants permet de couvrir ces impacts sur la partie ancienne.
Le pool house démontable en kit relève-t-il de la décennale ?
Non, tant qu'il reste démontable et sans fondations fixes. Dès qu'il est ancré au sol avec dalle et raccordements, il change de statut.
Vous préparez un projet de piscine, avec ou sans pool house, et vous voulez sécuriser l'ensemble de l'ouvrage ? Souscrivez une assurance dommages-ouvrage qui couvre chaque élément de votre chantier. Demandez votre devis personnalisé en moins d'une heure.
